
Como cada 15 de septiembre, en las próximas horas el Poder Ejecutivo elevará ante el Congreso, a través de la Cámara de Diputados, el proyecto de ley de Presupuesto 2027 en el que, además de dar a conocer su visión sobre los datos “macro” importantes de la economía argentina, abordará los otros aspectos que miran con atención quienes toman decisiones cada día para hacer negocios en Argentina.
Se trata puntualmente de la proyección de gastos en las que piensa incurrir el Gobierno nacional, y más importante aún cómo se financiarán los mismos; es decir, qué impuestos se mantendrán y cuáles se incrementarán o ajustarán, de acuerdo con la pauta oficial.
En este contexto, el campo siempre está a la espera de que llegue alguna noticia positiva, teniendo en cuenta que es el sector que más sufre la presión impositiva en nuestro país, por culpa de los derechos de exportación o “retenciones”.
Con un cronograma de reducción gradual de este impuesto a partir de enero ya establecido por el Ejecutivo y que difícilmente cambie, ahora desde el agro buscan llevar el debate hacia otros “costos impositivos ocultos” que perjudican la actividad, como los saldos técnicos y de libre disponibilidad, y los costos de gestión.
EL PRESUPUESTO 2027, BAJO UNA MIRADA TRIBUTARIA
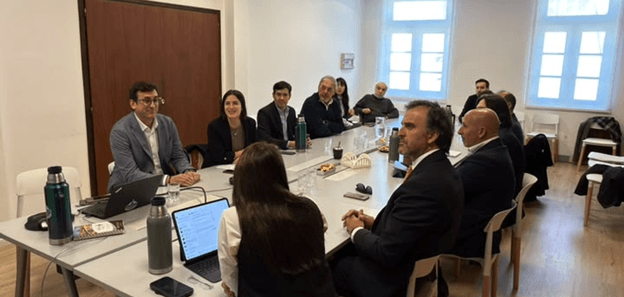
Al respecto, la semana pasada la Fundación Barbechando organizó una jornada de debate de manera previa al ingreso del Presupuesto al recinto legislativo, y la carta impositiva ocupó un lugar central.
“El Presupuesto 2027 es una oportunidad concreta para instalar esta discusión en la agenda del Congreso. Desde Barbechando seguiremos acercando a los legisladores nacionales la información técnica y el diálogo con el sector necesarios para que estas problemáticas encuentren respuestas efectivas a una problemática histórica del sector”, señalaron desde Barbechando.
Y agregaron: “Avanzar hacia una reforma impositiva integral del sector agropecuario es parte de los desafíos fundamentales para impulsar la competitividad del sector”.
Los legisladores que estuvieron presentes en la jornada fueron Martín Ardohain (PRO – La Pampa), Joaquín Benegas lynch (LLA – Entre Rios), Emamnuel Bianchetti (PRO – Misiones), Francisco Morchio (LLA – Entre Rios), Luis Picat (LLA – Córdoba), Alejandra Torres (Provincias Unidas – Córdoba), Javier Sánchez wrba (PRO – Buenos Aires), Silvana Schneider (UCR – Chaco) y Eduardo Falcone (MID – Buenos Aires).
En primer término, Antonela Semadeni, economista de la Fundación Agropecuaria para el Desarrollo de Argentina (FADA), recordó los últimos datos recopilados por esa entidad con relación a la participación del Estado en la renta agrícola, que hoy alcanza a un promedio del 62% teniendo en cuenta los principales cultivos (soja, maíz, trigo y girasol).
“Del resultado económico de una hectárea agrícola, apenas el 8% queda como ganancia del productor, el Estado se queda con la mayor parte y el 30% va destinado al alquiler de la tierra. La presión es mayor en trigo (cerca del 74%), luego continua girasol (68%), soja (62%) y maíz (60%)”, enumeró la investigadora.
Un reclamo que no cesa: ¿cuánto recuperarían los productores si se eliminaran las retenciones?
SALDOS Y COSTOS: EL DEBATE MÁS ALLÁ DE LAS RETENCIONES
Luego, fue el contador tributarista, Mariano Echegaray, quien abordó esa otra gran porción del costo impositivo que no se calcula y permanece oculto, pero tiene una incidencia muy fuerte en la rentabilidad: se trata del saldo técnico del IVA, el saldo de libre disponibilidad y los costos de la gestión administrativa.
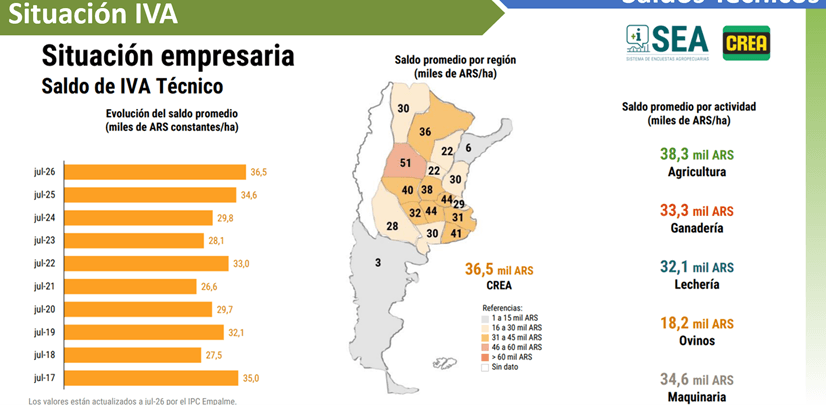
Echegaray repasó que el saldo técnico se genera porque el agro, por sus propias características, tasas diferenciales de IVA (21% sobre insumos contra 10,5% sobre la venta de granos), estacionalidad de la producción, financiamiento del capital de trabajo y altas inversiones en bienes de capital, acumula sistemáticamente más crédito fiscal que débito.
En esa línea, citó un relevamiento de CREA que calcula que ese saldo promedia $36.500 por hectárea y en la agricultura extensiva representaría unos U$S 770 millones inmovilizados al cierre de la campaña 2025/26: el equivalente al 7% de todo el gasto en implantación y desarrollo de cultivos de una campaña.
Además, el mecanismo para devolver ese saldo para las inversiones en bienes de capital perdió su capacidad real porque las partidas presupuestarias no se actualizaron: eran $15.000 millones en el 2019 -U$S 394 millones-, y en el 2026 la actualización fue de $30.000 millones -U$S 21 millones-; es decir, se duplicó en pesos, pero perdió más del 90% de su poder de compra en dólares.
“Si proyectamos, por ejemplo, contra la inversión en maquinaria agrícola del primer semestre de 2026 ($1.381.300 millones), con lo asignado a la partida, no se cubre ni un 20% de la totalidad de inmovilización de saldos de IVA”, advirtió Echegaray Ferrer.
A esto se suma el saldo de libre disponibilidad: cuando el productor vende, el comprador le retiene entre el 5% y el 8% del IVA según su “estado de riesgo fiscal” en el sistema SISA, y esa retención recién se reintegra, en el mejor de los casos, a los 75 días.
Aquí, una propuesta que viene impulsando Echegaray es convertir el saldo técnico en un bono que el productor pueda usar como garantía de crédito, en lugar de mantenerlo congelado y sin uso durante años.

Mariano Echegaray, asesor contable, experto en temas tributarios vinculados al agro
En diálogo con el programa Inteligencia Agropecuaria, de Radio Continental Córdoba, Echegaray profundizó en estos conceptos y en su impacto en la rentabilidad del productor.
-¿Cuáles fueron los puntos centrales que expusiste en el Congreso?
-Me enfoqué en los impuestos ocultos, concretamente en el Impuesto al Valor Agregado (IVA) y la inmovilización de los saldos técnicos. Tenemos un sistema de retención de IVA a través de liquidaciones primarias con más de 28 años de antigüedad. Se creó en una época con informalidad en la cadena y documentos en papel. Hoy contamos con herramientas modernas, pero seguimos bajo el mismo esquema de control, lo que lejos de ayudar, genera trabas financieras y operativas para comercializar y liquidar.
-¿Qué dimensión económica tiene esta inmovilización de saldos técnicos de IVA para el productor agropecuario?
-Es un número muy grande y difícil de medir en el día a día, pero según datos de la encuesta de CREA a sus miembros, se estima que la inmovilización de saldos técnicos en el sector agropecuario general ronda los 770 millones de dólares. Para la producción agrícola, esto representa unos 24 dólares por hectárea, o un 7% de inmovilización de toda la campaña agropecuaria a nivel nacional. En zonas donde los márgenes son acotados, esa rentabilidad que el productor siente que no tiene en el bolsillo muchas veces está atrapada en este saldo de IVA inmovilizado.
“Todos estamos discutiendo retenciones y no vemos el iceberg: los saldos técnicos de IVA”
-¿Qué propuestas se plantean ante este panorama?
-Planteamos que existen medidas de ordenamiento formal que no perjudican las arcas del Estado, como dar previsibilidad mediante el SISA (Sistema de Información Agropecuaria). Respecto a los saldos técnicos, propuse que, si no hay margen para una devolución directa que genere déficit fiscal, el Estado reconozca esa declaración jurada como una deuda y la convierta en un bono a 10 o 15 años. Aunque no sea un bono transable, si el sistema bancario permite tomarlo como garantía respaldatoria, el productor podría acceder a líneas de crédito utilizando su propio saldo inmovilizado en lugar de tener que endeudarse y aportar garantías extra.
-¿Qué respuesta notaste por parte de los legisladores y autoridades presentes?
-Hubo mucha receptividad e interés. Quedaron muy sorprendidos cuando explicamos que, según una resolución reciente, para que el productor recupere la retención de IVA en la venta de granos depende de que el operador de la cadena pague y compense dicha retención. Es decir, se le traslada al productor la responsabilidad por el cumplimiento de un tercero. Al haber escucha activa, se valora que el tema quede sobre la mesa para empezar a trabajar en alternativas.

Todavia no hay comentarios aprobados.